Domain gemeinhin.de kaufen?
Wir ziehen mit dem Projekt
gemeinhin.de um.
Sind Sie am Kauf der Domain
gemeinhin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemeinhin.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
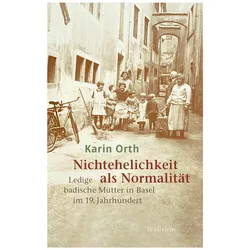
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flexible Normalität, Fachbücher von Katrin DegenWer definiert, was normal ist? Die (extreme) Rechte und ihr Verhältnis zur Normalität sind komplex: Auf den ersten Blick erscheint Normalität als inhärente Eigenschaft, die für ein gutes Leben oder eine gesunde Nation unverzichtbar ist. Was aber, wenn das Abnormale Teil des rechten Kollektivs ist? Katrin Degen rekonstruiert einen solchen diskursiven Aushandlungsprozess anhand nicht-heteronormativer Akteurinnen und Akteure im rechten Kontext und zeigt, dass diese ihre politische Aktivität nicht als Widerspruch beschreiben. Stattdessen passt sich die (extreme) Rechte auf ihre eigene Weise aktuellen Begebenheiten an - was bei der Entwicklung von Interventionen berücksichtigt werden sollte.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Antisemitismus - die deutsche Normalität, Fachbücher von Hans SteidleDas Buch "Antisemitismus - die deutsche Normalität" von Hans Steidle bietet eine tiefgehende Analyse des Antisemitismus in Deutschland und dessen Verknüpfung mit gesellschaftlichen Strukturen. Es beleuchtet die Singularität der deutschen Tat Auschwitz und stellt diese in den Kontext der bürgerlichen Kälte sowie der spätkapitalistischen Vergesellschaftungsformen. Steidle fordert eine kritische Auseinandersetzung mit der deutschen Geschichte und deren Auswirkungen auf die gegenwärtige Gesellschaft. Durch die Verbindung von historischen und gesellschaftlichen Aspekten wird ein umfassendes Bild des Antisemitismus gezeichnet, das zum Nachdenken anregt und zur Diskussion einlädt. Dieses Fachbuch richtet sich an alle, die sich mit der Thematik des Antisemitismus und dessen gesellschaftlichen Wurzeln auseinandersetzen möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basic routine setGut mit Feuchtigkeit versorgte, gesunde Haut beginnt mit einer Pflege, die ihre natürliche Balance bewahrt – einer Reinigung, die sanft und effektiv wirkt, intensiver Feuchtigkeitsversorgung und einer Creme, die diese in der Haut einschließt. Das Basic Routine Set aus der Cerabiome Serie ist ein dreistufiges Pflegeritual für jeden Tag, entwickelt für Haut, die intensive Feuchtigkeit und eine gestärkte Schutzbarriere benötigt.12,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.