Domain gemeinhin.de kaufen?
Wir ziehen mit dem Projekt
gemeinhin.de um.
Sind Sie am Kauf der Domain
gemeinhin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemeinhin.de kaufen?
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalität und Subjektivierung, Fachbücher von Angela ReinWelche Bedeutungen haben Normalitätskonstruktionen von Care Leaver*innen aus biographischer Perspektive? Wie wird in der stationären Jugendhilfe Biographie konstruiert? Welches widerständige Potenzial entwickeln die jungen Erwachsenen und welche Rolle spielen hierbei Differenz- und Machtverhältnisse? Auf der Basis von biographischen Erzählungen gibt Angela Rein Einsichten in Subjektivierungsprozesse in der stationären Jugendhilfe. Ihre adressat*innenbezogene und subjektivierungstheoretisch inspirierte Studie leistet damit einen zentralen Beitrag zu bislang wenig beachteten Aspekten der Care-Leaver*innen-Forschung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
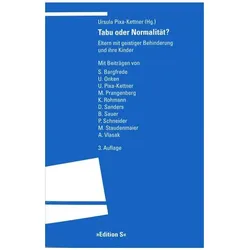
Tabu oder Normalität?, Fachbücher von Ursula Pixa-KettnerIn den letzten 20 Jahren wurde viel über die Integration behinderter Menschen und die Normalisierung ihrer Lebensverhältnisse diskutiert, und manches hat sich auch verändert. Viel selbstverständlicher als früher gehen behinderte Menschen Partnerschaften ein, und natürlich wünschen sich einige von ihnen auch Kinder. Aber wenn eine geistig behinderte Frau schwanger wird und das Kind bekommen will, reagiert ihre Umgebung meist nach wie vor mit Ablehnung oder Panik. Noch immer sind Vorurteile über Eltern mit geistiger Behinderung weit verbreitet. Dabei kann mittlerweile als international gesicherte Erkenntnis gelten, dass es keinen einfachen, linearen Zusammenhang zwischen elterlichen Kompetenzen und intellektuellen Fähigkeiten gibt. Ähnlich unumstritten ist, dass die meisten der geistig behinderten Eltern Unterstützung bei der Bewältigung ihres Alltags mit den Kindern benötigen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Flexible Normalität, Fachbücher von Katrin DegenWer definiert, was normal ist? Die (extreme) Rechte und ihr Verhältnis zur Normalität sind komplex: Auf den ersten Blick erscheint Normalität als inhärente Eigenschaft, die für ein gutes Leben oder eine gesunde Nation unverzichtbar ist. Was aber, wenn das Abnormale Teil des rechten Kollektivs ist? Katrin Degen rekonstruiert einen solchen diskursiven Aushandlungsprozess anhand nicht-heteronormativer Akteurinnen und Akteure im rechten Kontext und zeigt, dass diese ihre politische Aktivität nicht als Widerspruch beschreiben. Stattdessen passt sich die (extreme) Rechte auf ihre eigene Weise aktuellen Begebenheiten an - was bei der Entwicklung von Interventionen berücksichtigt werden sollte.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Normalität und Subjektivierung, Fachbücher von Angela ReinWelche Bedeutungen haben Normalitätskonstruktionen von Care Leaver*innen aus biographischer Perspektive? Wie wird in der stationären Jugendhilfe Biographie konstruiert? Welches widerständige Potenzial entwickeln die jungen Erwachsenen und welche Rolle spielen hierbei Differenz- und Machtverhältnisse? Auf der Basis von biographischen Erzählungen gibt Angela Rein Einsichten in Subjektivierungsprozesse in der stationären Jugendhilfe. Ihre adressat*innenbezogene und subjektivierungstheoretisch inspirierte Studie leistet damit einen zentralen Beitrag zu bislang wenig beachteten Aspekten der Care-Leaver*innen-Forschung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabu oder Normalität?, Fachbücher von Ursula Pixa-KettnerIn den letzten 20 Jahren wurde viel über die Integration behinderter Menschen und die Normalisierung ihrer Lebensverhältnisse diskutiert, und manches hat sich auch verändert. Viel selbstverständlicher als früher gehen behinderte Menschen Partnerschaften ein, und natürlich wünschen sich einige von ihnen auch Kinder. Aber wenn eine geistig behinderte Frau schwanger wird und das Kind bekommen will, reagiert ihre Umgebung meist nach wie vor mit Ablehnung oder Panik. Noch immer sind Vorurteile über Eltern mit geistiger Behinderung weit verbreitet. Dabei kann mittlerweile als international gesicherte Erkenntnis gelten, dass es keinen einfachen, linearen Zusammenhang zwischen elterlichen Kompetenzen und intellektuellen Fähigkeiten gibt. Ähnlich unumstritten ist, dass die meisten der geistig behinderten Eltern Unterstützung bei der Bewältigung ihres Alltags mit den Kindern benötigen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basic routine setGut mit Feuchtigkeit versorgte, gesunde Haut beginnt mit einer Pflege, die ihre natürliche Balance bewahrt – einer Reinigung, die sanft und effektiv wirkt, intensiver Feuchtigkeitsversorgung und einer Creme, die diese in der Haut einschließt. Das Basic Routine Set aus der Cerabiome Serie ist ein dreistufiges Pflegeritual für jeden Tag, entwickelt für Haut, die intensive Feuchtigkeit und eine gestärkte Schutzbarriere benötigt.12,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cetaphil Hand RoutineAnwendungsgebiet von Cetaphil Hand Routine Cetaphil Hand Routine ist das ideale Pflegeset für strapazierte Hände – mit sanfter Reinigung, beruhigender Pflege und effektivem Hautschutz für den Alltag. Reinigen:Cetaphil PRO ItchControl Clean Extra Milde Handreinigung - Der hautfreundliche, seifenfreie Reinigungskomplex – ideal für trockene, gereizter Hände. Gepflegte Hände mit Cetaphil® PRO ItchControl Clean Extra Milde Handreinigung. Cetaphil PRO ItchControl Clean ist eine extra milde Handreinigung, speziell für trockene und strapazierte Hände. Dank seines hautfreundlichen Reinigungskomplexes und dem Verzicht auf Reibemittel wird die extra milde Handreinigung für all diejenigen empfohlen, die sich täglich häufig die Hände waschen müssen. Ohne Farb- und Duftstoffe. Alle Vorteile auf einen Blick: Handreinigung für besonders trockene und strapazierte Hände Reinigt sanft & schonend mit einem hautfreundlichen Komplex aus milden Tensiden Geeignet für die tägliche Reinigung trockener, gereizter Hände mit empfindlicher Haut und angegriffener Barrierefunktion Befreit von leichten bis mittelstarken Verschmutzungen – ganz ohne Reibemittel Enthält weder Farb- noch Duftstoffe Seifenfreie und pH neutrale Handreinigung Für wen ist Cetaphil® PRO ItchControl Clean Extra Milde Handreinigung geeignet? Ob im Haushalt oder Beruf: Die Extra Milde Handreinigung ist besonders für all diejenigen entwickelt worden, die sich täglich mehrfach die Hände waschen müssen. Wegen ihres hautfreundlichen Reinigungskomplexes eignet sie sich für die tägliche Reinigung trockener, gereizter Hände mit empfindlicher Haut und angegriffener Barrierefunktion. Gänzlich ohne Reibemittel befreit sie Ihre Hände zuverlässig von leichten bis mittel-starken Verschmutzungen. So schont Cetaphil® PRO ItchControl Clean Extra Milde Handreinigung Ihre Hände. Eine gründliche und zugleich s26,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.